


Revolut – Kids & Teens
4,8117.00 Rezensionen
App-Details
- Version
- 5.123
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Revolut Ltd
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
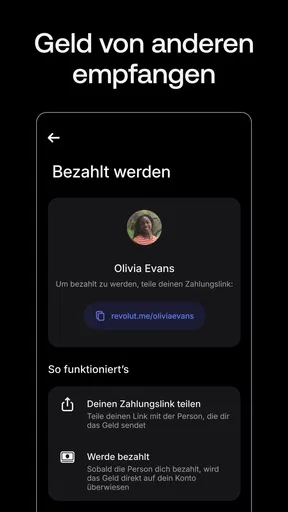
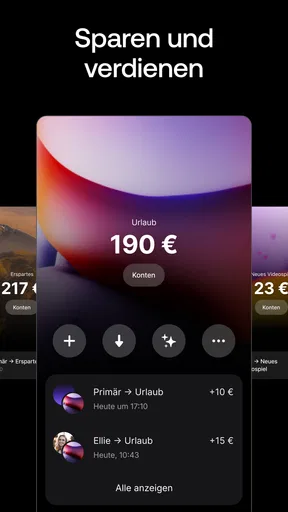
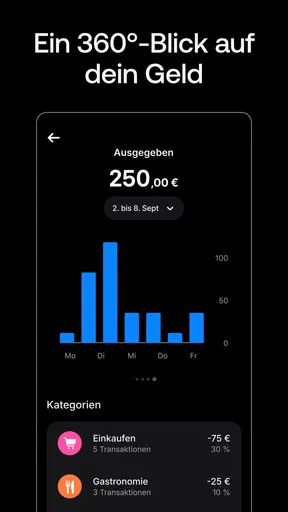
 Analyse von AppCompare
Wenn Jugendliche anfangen, ihr Geld selbst zu verwalten, entsteht im Alltag schnell ein kleines Koordinationsproblem: Taschengeld kommt zu unterschiedlichen Zeiten, Ausgaben werden unterwegs gemacht und Eltern möchten den Überblick behalten, ohne jede Kleinigkeit persönlich zu kontrollieren. Genau an diesem Punkt setzt Revolut – Kids & Teens an. Ich habe die App als Finanz-App für Kinder und Jugendliche betrachtet und vor allem darauf geachtet, wie sich ein typischer Ablauf von der ersten Einrichtung bis zur tatsächlichen Ausgabe anfühlt.
Mein Eindruck: Das Angebot von Revolut Ltd ist interessant für Familien, die finanzielle Selbstständigkeit schrittweise üben möchten. Es ersetzt kein ausführliches Gespräch über Geld und ist auch nicht automatisch die beste Wahl für jedes Kind. Seine Stärke liegt eher darin, einen klaren Rahmen für den Alltag zu schaffen. Das Kind kann eigene Entscheidungen treffen, während die erwachsene Bezugsperson nicht völlig aus dem Prozess verschwindet.
Vom ersten Wunsch nach eigenem Geld bis zur täglichen Nutzung
Ich würde beim Einstieg zuerst klären, welche Entscheidungen das Kind selbst treffen darf und wann ihr gemeinsam auf das Budget schaut. So wird aus dem Wunsch nach eigenem Geld ein überschaubarer Lernschritt statt einer bloßen Übergabe ans Smartphone. Im nächsten Abschnitt geht es darum, wie sich diese Absprachen in eine alltagstaugliche Routine übersetzen lassen.
Der Ausgangspunkt: Taschengeld soll selbstständiger werden
In vielen Familien beginnt der Bedarf mit einer einfachen Situation: Ein Kind möchte unterwegs etwas kaufen, hat aber entweder Bargeld dabei oder muss jedes Mal nachfragen. Bargeld ist unkompliziert, lässt sich aber schlecht nachvollziehen. Eine gewöhnliche Banklösung wiederum kann für jüngere Nutzer zu erwachsen wirken oder zu viele Schritte verlangen, die im Familienalltag niemand dauerhaft pflegen möchte.
Revolut – Kids & Teens richtet sich genau an diese Zwischenphase. Jugendliche sollen den Umgang mit einem eigenen finanziellen Rahmen lernen, ohne dass Eltern die Verantwortung vollständig abgeben. Für mich ist das der wichtigste Gedanke hinter der App: Sie ist weniger ein vollständiger Ersatz für das Konto eines Erwachsenen als ein Werkzeug für beaufsichtigtes Üben.
Die Anwendung gehört zur Kategorie Finanzen, ist kostenlos erhältlich und für alle Altersgruppen ab null Jahren freigegeben. Das klingt zunächst nach einer kleinen Randinformation, ist für Familien aber relevant: Die Altersfreigabe sagt etwas über die allgemeine Einstufung der App aus, nicht darüber, ob jede Funktion für jedes Alter gleich sinnvoll ist. Bei jüngeren Kindern bleibt die Begleitung durch Eltern aus meiner Sicht besonders wichtig.
Im Store wird die App mit einer durchschnittlichen Bewertung von 4,8 bei rund 32.000 Bewertungen geführt und kommt auf mehr als eine Million Installationen. Diese Reichweite macht sie nicht automatisch passend für die eigene Familie, zeigt aber, dass das Konzept auf ein reales Bedürfnis trifft. Entwickelt wird sie von Revolut Ltd; die aktuelle Version ist 5.123 und setzt mindestens iOS oder Android 9 voraus.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Der erste Schritt: Nicht nur das Kind, sondern die ganze Familie einrichten
Der wichtigste praktische Hinweis ist, die Einrichtung nicht als reine Installation auf dem Smartphone des Kindes zu behandeln. Der sinnvolle Ablauf beginnt bei der erwachsenen Person, die den Rahmen vorgibt. Erst wenn klar ist, wie Taschengeld, Freigaben und Gespräche in der Familie funktionieren sollen, wird die App wirklich nützlich. Wer nur schnell eine Anwendung installiert und danach keine gemeinsame Regel festlegt, überlässt dem Kind zwar ein digitales Werkzeug, aber noch keine gute Lernumgebung.
Ich würde vor dem ersten Einsatz drei Fragen klären: Wie viel Geld steht regelmäßig zur Verfügung? Welche Ausgaben darf das Kind selbst entscheiden? Und was passiert, wenn das Guthaben aufgebraucht ist? Diese Fragen sind keine Funktionen der App, sondern Voraussetzungen für ihren sinnvollen Einsatz. Die Anwendung kann den Ablauf sichtbar machen, aber sie kann nicht die familiäre Vereinbarung ersetzen.
Gerade bei Jugendlichen ist außerdem wichtig, die Rolle der Eltern sauber zu erklären. Kontrolle sollte nicht bedeuten, jede Ausgabe sofort zu kommentieren. Besser funktioniert aus meiner Sicht ein vereinbarter Rahmen: Das Kind entscheidet im Alltag selbst, und ungewöhnliche oder größere Ausgaben werden später gemeinsam besprochen. So wird aus einer Finanz-App kein Überwachungstool, sondern ein Übungsfeld.
Ein nicht ganz offensichtlicher Vorteil dieses Vorgehens ist, dass sich die Einrichtung an der Selbstständigkeit des Kindes orientieren lässt. Bei einem jüngeren Kind kann die erwachsene Person die Nutzung eng begleiten. Bei einem älteren Teenager kann sie sich stärker zurückziehen und nur noch bei bestimmten Themen einbezogen werden. Die App bleibt dabei dieselbe, aber der familiäre Prozess verändert sich.
Der konkrete Ablauf: Geld erhalten, planen, ausgeben
Ein realistisches Beispiel sieht so aus: Ein Teenager erhält sein Taschengeld und möchte am Nachmittag mit Freunden etwas kaufen. Statt Bargeld mitzunehmen, nutzt er die für ihn vorgesehene Revolut-Umgebung. Vorher lässt sich gemeinsam festlegen, welcher Betrag für die Woche gedacht ist und welche Ausgaben davon abgedeckt werden sollen. Dadurch wird der Kauf nicht nur zu einer spontanen Zahlung, sondern zu einer Entscheidung innerhalb eines begrenzten Budgets.
Der pädagogische Wert liegt für mich nicht darin, dass jede Ausgabe digital erscheint. Entscheidend ist die Reihenfolge: Erst kommt ein begrenzter Betrag, dann die eigene Entscheidung, danach die Möglichkeit, den Umgang damit zu besprechen. Wenn am Ende der Woche nichts mehr übrig ist, wird sichtbar, dass kleine Käufe sich summieren. Diese Erfahrung ist unmittelbarer als eine abstrakte Erklärung über Budgetplanung.
Ich würde Familien empfehlen, den ersten Monat nicht mit zu vielen Regeln zu überladen. Ein einfaches Wochenbudget und ein kurzer Rückblick reichen zunächst. Dabei kann das Kind selbst erklären, wofür es Geld ausgegeben hat und ob die Planung funktioniert hat. Dieser Rückblick ist ein konkreter, nicht sofort offensichtlicher Nutzen: Die App liefert einen Anlass für Gespräche, auch wenn die Eltern nicht jede einzelne Zahlung kommentieren.
Für Jugendliche, die bereits regelmäßig mit Geld umgehen, kann der Ablauf anspruchsvoller gestaltet werden. Ein Teil des verfügbaren Betrags kann für spontane Wünsche gedacht sein, während ein anderer Teil für ein Ziel zurückgelegt wird. Die App ersetzt dabei kein vollständiges Haushaltsbuch, aber sie kann helfen, die Konsequenz von Entscheidungen im Alltag zu erkennen. Genau hier sehe ich einen größeren Nutzen als bei einer bloßen digitalen Geldbörse.
Die Übergaben: Wo Eltern, Kind und Alltag zusammenkommen
Bei Finanz-Apps für Minderjährige sind die Übergaben wichtiger als die einzelne Oberfläche. Geld muss von der erwachsenen Person zum Kind gelangen, Regeln müssen verständlich sein und bei Problemen muss klar sein, wer den nächsten Schritt übernimmt. In meinem Testblick ist das der Bereich, in dem Familien am meisten von festen Gewohnheiten profitieren.
Die erste Übergabe ist die Verantwortung selbst. Eltern geben nicht einfach Geld ab, sondern übertragen einen kleinen Teil ihrer Entscheidungsmacht. Das sollte ausdrücklich besprochen werden. Ein Kind muss wissen, dass ein verfügbares Guthaben nicht bedeutet, jederzeit zusätzliches Geld zu bekommen. Umgekehrt sollten Eltern akzeptieren, dass selbstständiges Lernen auch kleine Fehlentscheidungen einschließt.
Die zweite Übergabe betrifft den Alltag außerhalb des Zuhauses. Ein Teenager steht an der Kasse, entscheidet sich für einen Kauf und muss selbst einschätzen, ob dieser zum vereinbarten Rahmen passt. Das ist eine andere Erfahrung als Bargeld, weil der Kontostand nicht als sichtbarer Stapel in der Tasche liegt. Deshalb würde ich gerade am Anfang regelmäßig prüfen, ob das Kind den verfügbaren Betrag wirklich versteht und nicht nur davon ausgeht, dass bei Bedarf nachgelegt wird.
Die dritte Übergabe ist die Kommunikation nach einer Ausgabe. Wenn Eltern erst dann reagieren, wenn etwas Unerwartetes passiert, fühlt sich die Nutzung schnell wie Kontrolle an. Besser ist ein kurzer, vorher vereinbarter Austausch. Dabei sollte nicht nur die Frage im Mittelpunkt stehen, ob ein Kauf erlaubt war. Interessanter ist, ob das Kind mit der Entscheidung zufrieden ist und was es beim nächsten Mal anders machen würde.
Ein weiterer praktischer Punkt ist die Geräteverteilung. Die App muss im Alltag dort funktionieren, wo sie gebraucht wird, und die Familie sollte vorher klären, wer bei einem leeren Akku, einem verlorenen Smartphone oder einer nicht verstandenen Anzeige hilft. Das sind keine spektakulären Probleme, aber genau solche kleinen Unterbrechungen entscheiden darüber, ob eine digitale Finanzlösung zuverlässig erlebt wird oder wieder durch Bargeld ersetzt wird.
Was am Ende herauskommt: Mehr Überblick, aber keine automatische Finanzbildung
Wenn der Ablauf regelmäßig funktioniert, entsteht ein klarer Nutzen: Das Kind erlebt Geld als begrenzte Ressource und nicht nur als gelegentliche Zuwendung. Eltern erhalten einen strukturierteren Anlass, über Ausgaben zu sprechen. Beide Seiten können besser erkennen, ob ein vereinbartes Budget im Alltag realistisch ist.
Ich finde besonders wertvoll, dass sich Verantwortung in kleinen Schritten aufbauen lässt. Ein Kind muss nicht sofort sämtliche Finanzthemen verstehen. Es kann zunächst lernen, einen Betrag einzuteilen, danach zwischen Wunsch und Bedarf zu unterscheiden und später eigene Sparziele zu verfolgen. Diese Entwicklung hängt allerdings stärker von den Gesprächen in der Familie ab als von der App selbst.
Wer eine einfache Alternative sucht, kann mit Bargeld und einem Umschlag-System ähnlich viel lernen. Bargeld macht Grenzen sogar sehr anschaulich. Eine normale Bank-App für Erwachsene kann dagegen besser passen, wenn der Jugendliche bereits weitgehend selbstständig ist und mehr als einen familiären Taschengeldrahmen benötigt. Revolut – Kids & Teens liegt dazwischen: digitaler und alltagstauglicher als ein reines Bargeldsystem, zugleich stärker auf die familiäre Begleitung ausgerichtet als ein gewöhnliches Erwachsenenkonto.
Der Unterschied zu einer simplen Prepaid-Lösung liegt für mich vor allem im pädagogischen Ablauf. Eine Prepaid-Karte kann zwar Ausgaben begrenzen, erklärt aber nicht automatisch, wie man plant oder Entscheidungen reflektiert. Bei diesem Angebot sollte die Familie die App als gemeinsamen Prozess nutzen. Wer nur eine Karte oder digitale Zahlungsoption sucht, könnte mit einer schlankeren Lösung zufriedener sein.
Die Reibungspunkte: Wann der Ablauf nicht gut funktioniert
Die größte Schwäche ist nicht unbedingt eine einzelne Funktion, sondern die Abhängigkeit von klaren Familienregeln. Wenn Eltern unterschiedliche Erwartungen haben oder spontan Geld nachschießen, verliert das Budget seine Bedeutung. Das Kind lernt dann eher, dass eine Grenze verhandelbar ist, als dass Planung Konsequenzen hat.
Auch für sehr junge Kinder sehe ich Grenzen. Die Altersfreigabe ab null Jahren bedeutet nicht, dass ein Kleinkind sinnvoll mit einer Finanz-App umgehen kann. Bei jüngeren Nutzern braucht es eine erwachsene Person, die jeden Schritt erklärt und die Nutzung eng begleitet. Wer eine vollständig eigenständige Lösung für ein Kind sucht, sollte deshalb realistisch prüfen, ob das Alter und die Reife zur digitalen Verantwortung passen.
Für Jugendliche, die bereits ein eigenes regelmäßiges Einkommen haben, kann das Konzept ebenfalls zu eng wirken. Sobald mehrere finanzielle Verpflichtungen, Sparziele oder komplexere Kontobewegungen dazukommen, ist eine reguläre Banklösung möglicherweise passender. Die Kids-&-Teens-Ausrichtung ist gerade dann sinnvoll, wenn die Familie noch einen überschaubaren Rahmen schaffen möchte.
Ein weiterer Reibungspunkt ist die Erwartung an sofortige Transparenz. Eine App kann Ausgaben darstellen, aber sie verhindert keine Impulskäufe und ersetzt keine Selbstkontrolle. Eltern sollten sich daher nicht darauf verlassen, dass digitale Nachvollziehbarkeit automatisch zu vernünftigem Verhalten führt. Der bessere Ansatz ist, aus den sichtbaren Entscheidungen konkrete Lernmomente zu machen.
Auch die technische Seite darf nicht unterschätzt werden. Das Gerät muss kompatibel sein, die Anwendung sollte aktuell gehalten werden und das Kind muss sich im Alltag mit dem digitalen Ablauf sicher fühlen. Für Familien, die bewusst möglichst wenig Smartphone-Nutzung möchten, ist Bargeld wahrscheinlich die stimmigere Wahl. Der digitale Komfort ist hier zugleich die Voraussetzung und eine mögliche Ablenkung.
Für wen ich die App empfehlen würde
Ich würde Revolut – Kids & Teens vor allem Eltern empfehlen, die ihrem Kind mehr Eigenständigkeit geben möchten, aber noch einen klaren Rahmen brauchen. Besonders passend ist sie für Familien, in denen Taschengeld regelmäßig besprochen wird und das Kind bereits einfache Entscheidungen selbst treffen kann. Der Nutzen wächst, wenn Eltern bereit sind, nicht nur zu kontrollieren, sondern auch zu erklären.
Für einen Teenager, der häufig unterwegs ist, kann der digitale Ablauf praktischer sein als Bargeld. Für ein Kind, das gerade erst mit Taschengeld beginnt, kann dagegen ein sichtbares Bargeldbudget leichter verständlich sein. Und für einen jungen Erwachsenen mit komplexeren Finanzbedürfnissen würde ich eher eine vollwertige Bank-App in Betracht ziehen.
Mein konkreter Tipp ist, mit einem kleinen, klar definierten Rahmen zu starten und nach einigen Wochen gemeinsam zu prüfen, ob die Nutzung wirklich hilft. Dabei sollte nicht nur gefragt werden, ob Zahlungen funktioniert haben. Wichtiger sind Fragen wie: War der Betrag ausreichend? Gab es unerwartete Situationen? Hat das Kind verstanden, warum am Ende nichts mehr übrig war? Aus diesen Antworten ergibt sich, ob die App zur Familie passt.
Mein Fazit nach dem gesamten Ablauf
Revolut – Kids & Teens ist keine magische Lösung für finanzielle Erziehung, sondern ein brauchbares Werkzeug für einen sehr konkreten Übergang: Kinder und Jugendliche sollen eigene Geldentscheidungen treffen, während Eltern den Rahmen noch mitgestalten. Genau darin liegt die Stärke. Die Anwendung kann aus Taschengeld einen nachvollziehbaren Prozess machen, der sich im Alltag üben und später erweitern lässt.
Ich mag besonders, dass sich die Verantwortung schrittweise übertragen lässt und die App nicht nur auf die einzelne Zahlung reduziert werden sollte. Gleichzeitig würde ich sie nicht empfehlen, wenn die Familie keine gemeinsamen Regeln festlegen möchte, das Kind noch kaum allein mit Geld umgehen kann oder bereits eine umfassende Banklösung benötigt.
Unter dem Strich ist der kostenlose Zugang ein guter Grund, die Anwendung auszuprobieren, sofern die technischen Voraussetzungen passen und die Eltern den Ablauf aktiv begleiten. Für mich ist der entscheidende Maßstab nicht, ob eine Zahlung besonders bequem ist, sondern ob das Kind danach besser versteht, wie begrenztes Geld funktioniert. Wenn die Familie diesen Lernprozess ernst nimmt, kann Revolut – Kids & Teens deutlich mehr sein als eine digitale Taschengeldlösung.
Vorteile
- Eigenes Konto mit altersgerechten Funktionen und klarer Übersicht
- Eltern können Ausgabenlimits und Sicherheitsregeln individuell festlegen
- Schnelle Benachrichtigungen informieren über jede Kartenzahlung
- Praktisch für Taschengeld
- Reisen und erste Erfahrungen mit Bezahlen
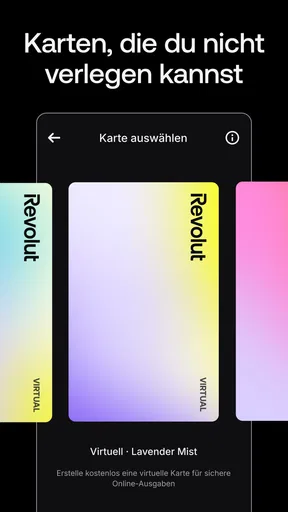
- Virtuelle Karte ermöglicht sichere Onlinezahlungen ohne Plastikkarte
Nachteile
- Für einige Funktionen ist ein kostenpflichtiger Revolut-Tarif der Eltern nötig
- Nicht alle Händler akzeptieren Karten von Minderjährigen problemlos
- Bargeldabhebungen können je nach Tarif und Land eingeschränkt sein
- Die Einrichtung erfordert ein verifiziertes Elternkonto und persönliche Daten
- Kinder benötigen ein kompatibles Smartphone für App-Zugriff und Verwaltung
Häufig gestellte Fragen zu Revolut – Kids & Teens
Was ist Revolut – Kids & Teens und für wen ist die App geeignet?
Revolut – Kids & Teens ist ein speziell entwickelter Bereich für Kinder und Jugendliche, der von einem Revolut-Konto eines Elternteils verwaltet wird. Je nach Alter und Land können junge Nutzer eine eigene Karte erhalten, Zahlungen durchführen und den Umgang mit Geld üben. Die App ist vor allem für Familien gedacht, die Taschengeld, Ausgaben und finanzielle Selbstständigkeit digital organisieren möchten.
Benötigt mein Kind ein eigenes Revolut-Konto, um Revolut – Kids & Teens zu nutzen?
In der Regel wird Revolut – Kids & Teens über das Revolut-Konto eines Elternteils oder gesetzlichen Vormunds eingerichtet. Das Kind erhält zwar ein eigenes Profil und kann je nach Angebot eine separate Karte verwenden, bleibt aber mit dem Hauptkonto der erwachsenen Person verbunden. Vor der Einrichtung sollten Eltern prüfen, welche Altersgrenzen, Identitätsprüfungen und Funktionen in ihrem Land gelten.
Welche Sicherheits- und Kontrollfunktionen stehen Eltern zur Verfügung?
Eltern können normalerweise nachvollziehen, wann und wo die Karte verwendet wurde, und erhalten je nach Einstellungen Benachrichtigungen über Transaktionen. Außerdem lassen sich Karten bei Bedarf sperren oder bestimmte Nutzungsmöglichkeiten verwalten. Diese Funktionen bieten zusätzliche Kontrolle, ersetzen aber nicht das Gespräch über sichere Zahlungen, Datenschutz, Phishing und den verantwortungsvollen Umgang mit persönlichen Finanzdaten.
Welche Kosten können bei Revolut – Kids & Teens entstehen?
Die verfügbaren Kosten hängen vom Revolut-Tarif, dem Land und der jeweiligen Karten- oder Kontovariante ab. Manche Funktionen können im bestehenden Familienkonto enthalten sein, während für bestimmte Karten, Lieferungen, Abhebungen, Währungsumtausch oder zusätzliche Leistungen Gebühren gelten können. Vor dem Download und der Bestellung sollten Eltern deshalb die aktuelle Preisübersicht und die Bedingungen in der Revolut-App sorgfältig prüfen.
Kann mein Kind mit der Revolut – Kids & Teens Karte überall bezahlen?
Die Karte kann grundsätzlich an vielen Orten eingesetzt werden, an denen die jeweilige Kartenart akzeptiert wird, beispielsweise im stationären Handel oder online. Eltern können jedoch Einschränkungen vornehmen, und bestimmte Händlerkategorien, Länder, Abhebungen oder Onlinezahlungen können aus Sicherheits- oder Altersgründen blockiert sein. Die tatsächliche Nutzung hängt außerdem von den regionalen Bedingungen und den aktivierten Funktionen ab.


